Debt Refinancing: Kapan Strategi Terbaik?
Cari tahu kapan pembiayaan kembali utang adalah strategi terbaik untuk kesehatan keuangan Anda dengan menilai manfaat dan perawatan yang Anda butuhkan sebelum membuat keputusan.
Pembiayaan kembali utang adalah alat keuangan yang kuat tetapi sering disalahpahami. Intinya, ini adalah tentang mengganti utang yang ada dengan yang baru, biasanya dengan kondisi yang lebih menguntungkan seperti suku bunga yang lebih rendah, angsuran yang lebih terjangkau atau jangka waktu pembayaran yang diperpanjang.Namun, strategi ini bukan solusi ajaib dan memerlukan analisis yang cermat untuk menentukan apakah itu adalah pilihan yang paling cocok untuk kesehatan keuangan Anda.
Mengapa Mempertimbangkan Refinancing?
Ada skenario spesifik di mana refinancing terbukti menjadi alternatif yang sangat menarik. Jika Anda memiliki beberapa utang berbunga tinggi, seperti kartu kredit dan cerukan, mengkonsolidasikannya menjadi satu angsuran dengan tingkat bunga yang lebih rendah dapat menyederhanakan manajemen keuangan Anda dan mengurangi total biaya. Poin lainnya adalah perlunya menurunkan nilai angsuran bulanan untuk meringankan anggaran, bahkan jika itu berarti memperpanjang jangka waktu pembayaran. Selain itu, penurunan suku bunga pasar dapat menjadi indikator yang baik untuk mencari pembiayaan kembali dan memanfaatkan kondisi yang lebih menguntungkan daripada utang awal Anda.
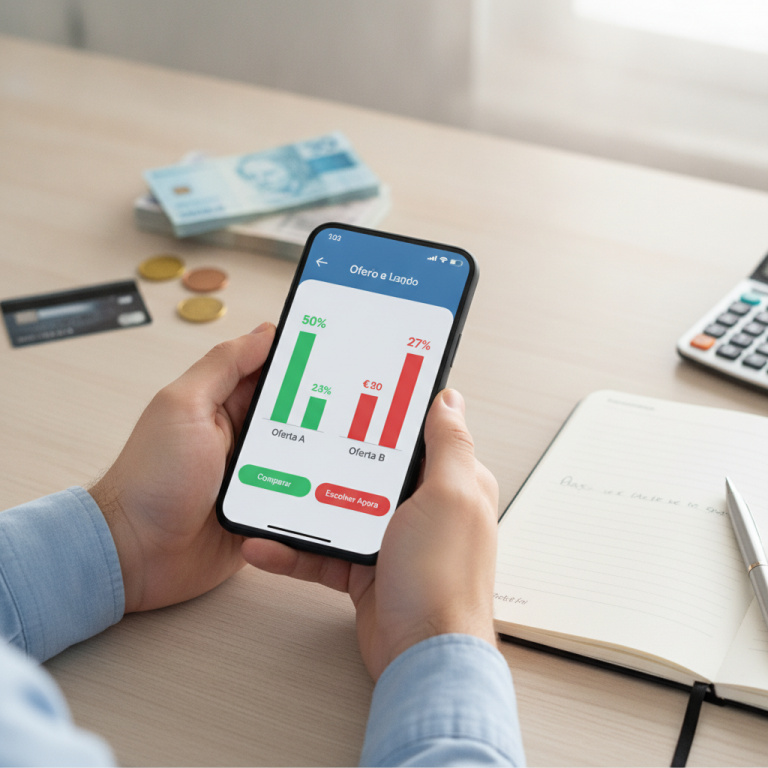
Sebelum membuat keputusan apa pun, sangat penting untuk menilai Total Biaya Efektif (CET) dari operasi baru. Ini tidak hanya mencakup bunga, tetapi juga biaya, pajak (IOF) dan asuransi, menawarkan pandangan yang jelas tentang biaya sebenarnya. Bandingkan CET utang saat ini dengan proposal refinancing. Juga analisis dampak pada jangka waktu pembayaran dan jumlah total yang akan dibayarkan dari waktu ke waktu. Jangka waktu yang lebih lama dapat menghasilkan lebih banyak bunga yang dibayarkan pada akhirnya, bahkan dengan tingkat bulanan yang lebih rendah. Memahami kemampuan Anda untuk membayar dalam jangka panjang sangat penting untuk menghindari hutang baru.
Kapan Refinancing Tidak Bisa Menjadi Pilihan Terbaik?
Pembiayaan kembali mungkin bukan strategi terbaik jika suku bunga dan biaya operasi baru tidak secara signifikan lebih rendah daripada utang asli. Jika fokusnya hanya pada pengurangan angsuran bulanan tanpa perubahan bunga yang nyata, Anda mungkin akan membayar lebih secara total. Selain itu, jika situasi keuangan pribadi Anda belum dinilai kembali dan akar penyebab utang belum ditangani, ada risiko akumulasi utang baru, mengubah pembiayaan kembali menjadi paliatif sementara. Dalam beberapa kasus, bernegosiasi langsung dengan kreditor, mencari sewa tambahan atau memotong pengeluaran mungkin merupakan alternatif yang lebih efektif.
Singkatnya, pembiayaan kembali utang adalah alat strategis yang dapat menawarkan bantuan keuangan yang signifikan, asalkan digunakan dengan perencanaan dan kearifan. Penelitian, bandingkan proposal dari lembaga keuangan yang berbeda dan, jika perlu, cari nasihat profesional. Keputusan cerdas adalah keputusan yang selaras dengan tujuan keuangan jangka panjang Anda, mempromosikan stabilitas dan kesejahteraan.